宁德时代切入电子专用材料制造 从电池龙头到材料平台的战略跃迁
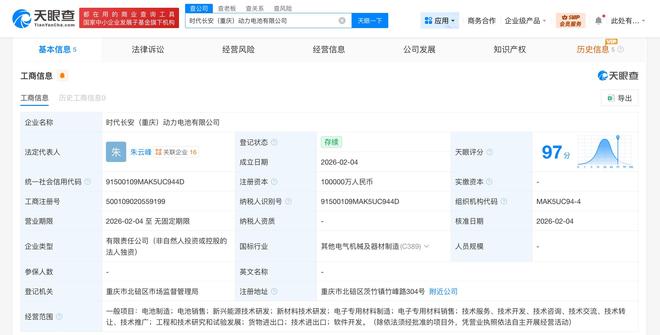
宁德时代作为全球动力电池龙头,其业务触角正逐步向电子专用材料制造领域延伸。这一布局并非简单的产能扩张,而是基于材料底层能力、供应链安全与第二增长曲线三重逻辑的系统性战略选择。
一、战略背景:为什么是电子专用材料?
动力电池的本质是电化学材料体系的工程化应用。宁德时代在正极、负极、电解液、隔膜等关键材料上积累了深厚的研发与工艺能力,这些能力与电子专用材料(如高纯金属材料、电子陶瓷、靶材、封装材料、功能性薄膜等)在纯度控制、微观结构调控、批次一致性等方面存在高度技术同源性。与此消费电子、半导体、新型显示等下游领域对高端电子材料的需求持续增长,国产替代空间广阔。宁德时代依托材料研发平台向电子专用材料延伸,既是对现有技术资产的高效复用,也是降低单一业务周期波动风险的战略对冲。
二、能力基础:材料平台的复用逻辑
宁德时代在电子专用材料制造上的核心竞争力,集中体现在三个层面。其一是纯度与杂质控制能力。动力电池对材料杂质含量的要求极为严苛,这一能力迁移至电子级材料制造具有天然适配性。其二是规模化制造与质量一致性管理。宁德时代在极片涂布、卷绕、封装等环节积累的精密制造经验,可转化为电子材料生产中的工艺稳定性和良率控制优势。其三是全链条研发体系。从材料计算、合成制备到表征测试,宁德时代已构建起较为完整的材料创新链条,能够支撑电子专用材料从实验室到量产的快速转化。
三、切入路径:从协同领域到高端突破
在具体切入路径上,宁德时代大概率遵循“先协同、后独立;先中端、后高端”的渐进策略。短期内,优先布局与电池业务存在协同效应的电子材料品类,例如电池管理系统所需的电子功能材料、传感器封装材料、高纯导电浆料等,借助内部需求完成工艺验证和产能爬坡。中期则向半导体封装材料、电子陶瓷基板、高性能靶材等国产化率较低的高端领域渗透,通过独立事业部或合资合作方式建立专业化制造能力。长期看,电子专用材料业务有望形成独立品牌和对外销售体系,成为宁德时代除动力电池和储能之外的第三类材料平台型业务。
四、挑战与应对
电子专用材料制造与动力电池材料在客户认证、技术标准和应用场景上存在显著差异。电子行业对材料的一致性、可靠性和超净生产环境的要求更高,客户导入周期长、验证门槛高。宁德时代需要在组织架构上给予电子材料业务足够的独立性和专业化运营空间,避免用电池业务的工程思维简单套用。应积极引入电子材料领域的专业人才,并与下游头部电子制造企业建立联合研发机制,以客户需求牵引材料开发,缩短认证周期。电子专用材料品类繁多、细分市场规模差异大,宁德时代需在品类选择上保持战略聚焦,避免分散资源。
五、战略意义与展望
宁德时代布局电子专用材料制造,本质上是从“电池材料内循环”走向“先进材料外循环”的关键一步。这一延伸不仅有助于提升关键材料的自主可控水平,也为公司打开了面向电子产业的新增长空间。若能在电子专用材料领域复制其在电池材料上的工程化能力和成本控制优势,宁德时代有望成长为跨能源与电子两大领域的材料平台型企业。这一进程取决于技术转化效率、客户认证进展和组织管理能力,需要以长期主义视角持续投入。电子专用材料制造或将成为宁德时代下一个十年最具想象力的战略变量之一。
如若转载,请注明出处:http://www.goodbonder.com/product/97.html
更新时间:2026-11-21 09:10:31